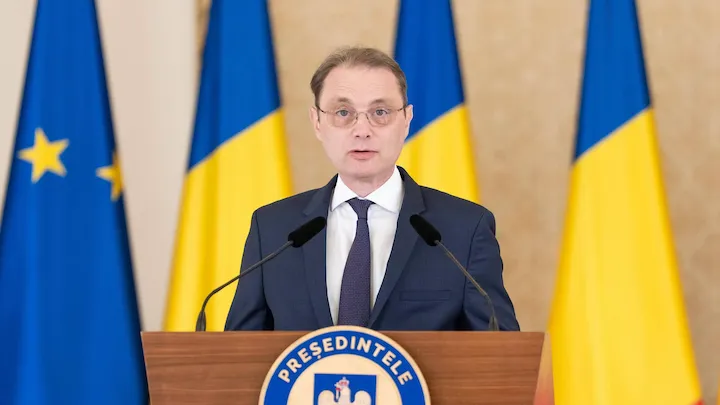
Premierul Luca Niculescu a declarat miercuri dimineață, 21 octombrie 2026, că Pilonul II va continua în forma actuală, după răspunsul mai rezervat din seara precedentă. Pentru cei care se apropie de pensionare, plata economiilor are deja un cadru legal adoptat: acesta prevede un avans opțional de maximum 30% și reguli separate pentru conturile cu solduri mici.
„Nimeni nu se atinge de Pilonul 2 de pensii”, a spus șeful Guvernului. El a invocat economiile a milioane de români, pe care le-a evaluat la aproximativ 12% din PIB, și nevoia de predictibilitate: „Pilonul II există și va exista așa cum este”.
Marți seară, 20 octombrie, Niculescu susținuse păstrarea sistemului, dar folosise formula „în mod normal” și precizase că nu apucase să analizeze subiectul. Spusese că va comunica mai multe informații când va avea date suplimentare. Miercuri, angajamentul său a devenit categoric.
Când se face trecerea la noile reguli de plată
Legea nr. 2/2026 privind plata pensiilor private a fost publicată în Monitorul Oficial la 5 ianuarie 2026. Articolul 113 stabilește intrarea în vigoare la un an de la publicare. Actul reglementează furnizorii și fondurile care vor plăti pensiile private, inclusiv economiile acumulate în Pilonul II.
Separat de acest termen, articolul 111 stabilește condiția tranziției: până când Autoritatea de Supraveghere Financiară autorizează cel puțin un fond de plată de tip retragere programată, plata activelor participanților continuă exclusiv potrivit legislației existente, aplicabile fiecărui tip de pensie privată. Trecerea la noul mecanism depinde, așadar, și de autorizarea unui asemenea fond.
Cristian Pascu, președintele Asociației pentru Pensiile Administrate Privat din România, explica într-un interviu pentru Mediafax publicat la 27 august 2026 că scopul economisirii este asigurarea unui venit lunar care să completeze pensia de stat. Reprezentantul administratorilor considera avansul de 30% un compromis rezonabil pentru nevoi extraordinare, păstrând restul banilor pentru venitul din perioada pensionării.
Pascu estima atunci, într-un scenariu optimist, apariția primului fond de plată în septembrie–octombrie 2027. Explica faptul că furnizorii trebuie să își organizeze activitatea și să pregătească documentația și contractele necesare, urmate de analiza ASF și eventuale clarificări. Calendarul era estimarea sa privind pregătirea și autorizarea, nu un termen garantat de lege.
Cine poate primi avansul de maximum 30%
În noul cadru, pentru un participant la Pilonul II, accesul la un fond de plată presupune cumulativ îndeplinirea condițiilor legale pentru deschiderea dreptului la pensia privată și existența unui activ personal — valoarea economiilor din cont — care depășește de 12 ori indemnizația socială pentru pensionari stabilită în sistemul public. Pragul se verifică pentru fiecare cont individual de pensii private.
Dacă suma dintr-un cont este egală cu acest prag sau mai mică, administratorul fondului de pensii private o plătește într-o singură tranșă sau eșalonat pe cel mult 12 luni.
Participantul eligibil solicită administratorului intrarea în faza de plată. Pe baza cererii, administratorul îi comunică valoarea activului personal cuvenit, astfel încât acesta să poată încheia un contract cu un furnizor sau să solicite plata potrivit regulii pentru soldurile mici.
Membrul unui fond de plată poate cere încasarea a cel mult 30% din activul personal transferat către acel fond. Plata inițială este opțională, se face o singură dată, înaintea începerii pensiilor lunare, iar opțiunea trebuie prevăzută în contract. Dreptul se acordă pentru fiecare cont individual deținut.
Cum se stabilesc plățile lunare
În cazul retragerii programate, fondul plătește lunar până la rambursarea integrală a activului personal. Suma lunară standard este egală cu indemnizația socială pentru pensionari din sistemul public și se actualizează anual în funcție de valoarea acesteia. Ultima plată reprezintă suma rămasă de achitat.
Durata încasării depinde de banii din cont și de valoarea plății lunare. Dacă plata standard ar întinde rambursarea pe o perioadă mai mare de opt ani, legea permite alegerea unei sume lunare mai mari, cu condiția ca durata totală să rămână de cel puțin opt ani. Această condiție privește majorarea plății pentru soldurile respective, nu impune tuturor conturilor o durată de opt ani.
Transferul, costurile și banii rămași moștenitorilor
După încheierea contractului, activul se transferă integral către fondul de plată în cinci zile lucrătoare. Transferul este scutit de impozit și nu presupune penalitate sau comision de transfer; comisionul bancar aferent este suportat de administrator.
Pentru sumele achitate ulterior pensionarului, furnizorul reține și declară impozitul potrivit Codului fiscal. Cheltuielile plății în România, prin bancă sau serviciu poștal, sunt suportate de persoana care încasează banii.
În fondul de retragere programată, membrul rămâne proprietarul activului personal din cont. Totalul plăților către el și, după caz, către moștenitori trebuie să fie cel puțin egal cu activul pe baza căruia a fost încheiat contractul, diminuat cu comisioanele legale.
Dacă membrul moare înainte de rambursarea integrală a activului, valoarea neîncasată se plătește moștenitorilor într-o singură tranșă.