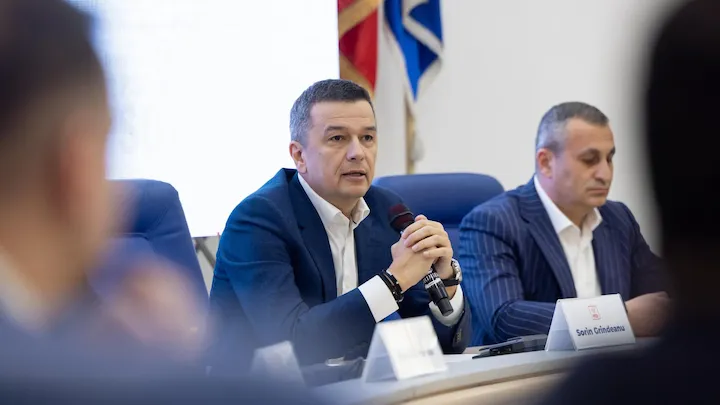
Sorin Grindeanu a exclus luni, 26 octombrie 2026, reducerea contribuției la Pilonul II de pensii private de la 4,75% la 3,75%. Întrebat explicit despre revenirea la procentul anterior, președintele PSD a spus că partidul nu are pe agendă modificări ale sistemului, după ce vorbise în aceeași conferință de presă despre posibile „reglaje”.
„Nu vor fi schimbări. Puteți să întoarceți cât vreți declarația mea. Pe agenda PSD și pe agenda publică lucruri care să se schimbe la Pilonul 2 nu există. Nu vor fi schimbări de niciun fel”, a răspuns Grindeanu.
Cum a explicat referirea la „reglaje”
Discuția a început cu întrebarea dacă poate da asigurări că nu se va interveni asupra Pilonului II. Grindeanu a răspuns inițial că nu este rolul său să ofere asemenea precizări și a întrebat cine a pus în discuție sistemul. Jurnalistul a invocat atunci declarațiile Liei Olguța Vasilescu.
Liderul PSD a făcut distincția între eventuale ajustări și dispariția Pilonului II. În interpretarea sa, Vasilescu prezentase „probabil” lucruri care ar putea ajunge pe agenda publică, nu decizii.
Întrebat ce înțelege prin ajustări, Grindeanu a spus că nu este adeptul schimbărilor și că PSD nu dorește să intervină asupra sistemului. „Nu vor fi schimbări în perioada următoare pe Pilonul 2”, a declarat el, înainte de întrebarea despre reducerea contribuției la 3,75%.
Ce reprezintă contribuția de 4,75%
Pilonul II acumulează și investește bani în conturile individuale ale participanților, pentru o pensie privată care completează pensia din sistemul public. La sfârșitul lui august 2026, sistemul avea peste 8,5 milioane de participanți și active de aproximativ 243,4 miliarde de lei.
Cota contribuției este stabilită prin Legea nr. 411/2004, la articolele 42 și 43. Contribuția către fondul privat reprezintă o parte din contribuția individuală de asigurări sociale, cunoscută drept CAS. Pentru participanții care datorează această contribuție, procentul se aplică veniturilor brute lunare care formează baza de calcul a CAS.
Astfel, cota de 4,75% se calculează asupra bazei de venit, nu asupra sumei datorate drept CAS. Aceasta se aplică din 1 ianuarie 2024; anterior, cota fusese stabilită la 3,75% începând cu 1 ianuarie 2018.
Diferența dintre cele două cote poate fi ilustrată la o bază lunară de calcul de 5.000 de lei: contribuția de 4,75% reprezintă 237,50 lei direcționați către fondul privat. La aceeași bază, cota de 3,75% evocată în întrebare ar reprezenta 187,50 lei — cu 50 de lei mai puțin pe lună.